

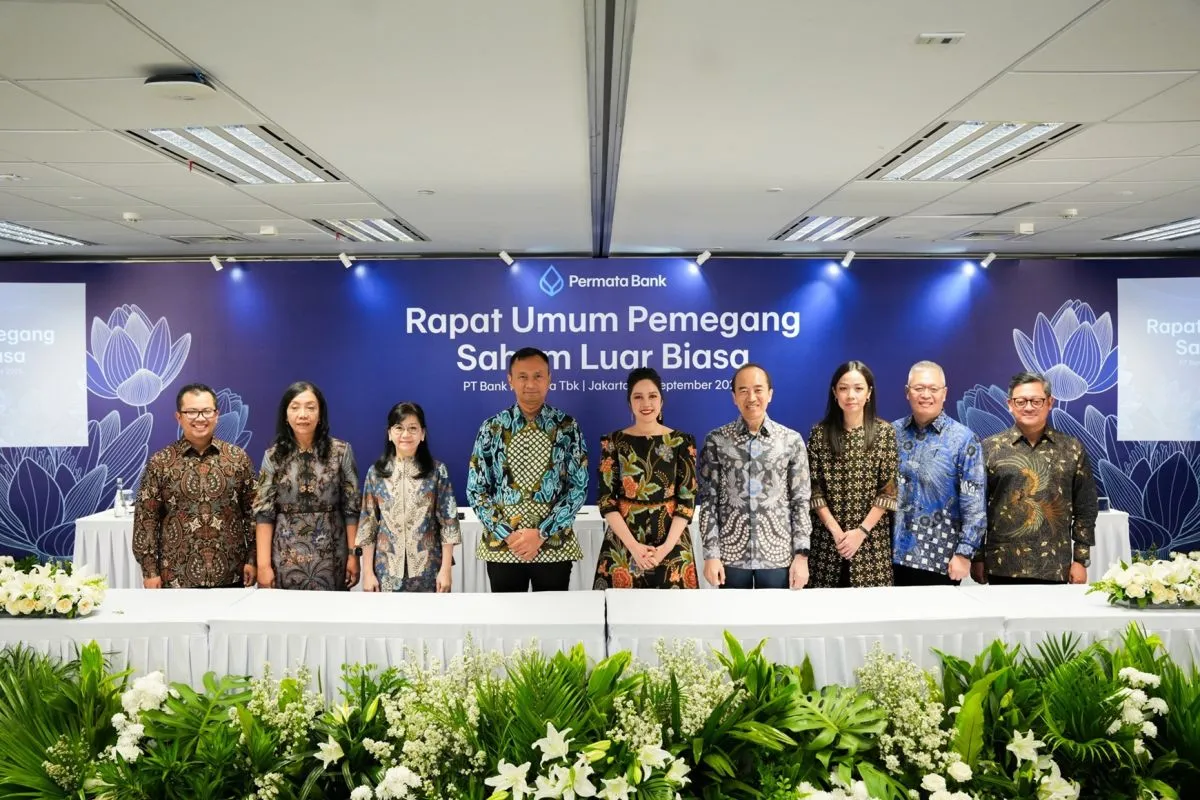
Rapat Umum Pemegang Saham Luar Biasa Permata Bank menyetujui pengangkatannya pada 30 September 2025, menggantikan Abdy Dharma Salimin. Setelah mendapat persetujuan Otoritas Jasa Keuangan (OJK), ia efektif menjabat sebagai direktur sejak 24 Oktober 2025 untuk masa jabatan 2025 sampai 2028.
Dari CIO Bank Global ke Direksi Permata
Di bank modern, CIO adalah orang yang bertanggung jawab atas strategi dan operasional teknologi informasi: infrastruktur, aplikasi, keamanan, hingga cara sistem bank terhubung dengan nasabah dan mitranya. Memegang posisi itu di HSBC India berarti mengelola teknologi bank global di salah satu pasar perbankan terbesar di Asia.
Permata belum mengumumkan secara publik portofolio spesifik yang dipegang Ahmad Mikail Madjid. Meski begitu, latar belakangnya menarik untuk dibaca bersama arah strategis Permata saat ini, yang semakin bergantung pada kemampuan teknologi.
Arah Permata: Dari Bunga Kredit ke Arus Transaksi
Arah ini disampaikan dengan terus terang oleh pemegang saham pengendalinya. Pada akhir September 2026, Director dan Senior Executive Vice President Bangkok Bank, Kobsak Pootrakool, menyebut bahwa bank tidak akan mendapatkan banyak uang hanya dari bunga pinjaman.
Pernyataan itu sejalan dengan data yang ada:
- Lewat Permata, jangkauan klien korporasi Bangkok Bank di Indonesia bertambah dari sekitar 3 menjadi sekitar 250 perusahaan.
- Kunjungan bisnis terbaru Bangkok Bank ke Indonesia diikuti 37 perusahaan Thailand, naik dari 24 perusahaan pada kunjungan pertama.
- Perdagangan Indonesia dan Thailand mencapai sekitar US$19,5 miliar pada 2025, dengan target US$23 miliar pada 2030.
- Sepanjang 2025, kredit korporasi Permata tumbuh 11,2% menjadi Rp99,6 triliun, sementara pendapatan non-bunga naik 34,1% menjadi Rp2,6 triliun.
- Pada semester I 2026, kredit korporasi kembali tumbuh 9,7% menjadi Rp106,4 triliun.
- Per Juni 2026, Permata melayani lebih dari 6,6 juta nasabah melalui 198 cabang di 81 kota.
Mengapa Arus Transaksi Lebih Bernilai
Bagi pembaca yang tidak berlatar perbankan, perbedaannya bisa dijelaskan sederhana. Dari kredit, bank mendapat bunga. Hubungannya cenderung berbasis kontrak dan bisa berpindah ketika ada penawaran bunga yang lebih murah dari bank lain.
Dari arus transaksi, bank mendapat sesuatu yang lebih melekat. Ketika sebuah perusahaan membayar gaji karyawan, menagih pelanggan, membayar pemasok, dan bertransaksi lintas negara melalui satu bank, uangnya mengalir dan mengendap di rekening operasional. Bank juga memperoleh pendapatan berbasis komisi. Hubungan seperti ini jauh lebih sulit dipindahkan, karena sudah menyatu dengan operasional harian perusahaan.
Dalam perbankan korporasi, kredit sering menjadi pintu masuk hubungan. Rekening operasional baru datang ketika bank benar-benar menjadi bagian dari cara perusahaan itu bekerja setiap hari.
Bank Transaksi Dibangun oleh Teknologi
Untuk menjadi bank operasional sebuah perusahaan, bank harus masuk ke dalam sistem perusahaan itu. Di sinilah peran teknologi menjadi sentral. Pekerjaannya mencakup:
- API dan integrasi: koneksi host-to-host antara sistem bank dan ERP atau sistem keuangan klien, sehingga pembayaran bisa diproses langsung dari sistem perusahaan.
- Platform cash management: kanal seperti Permata eBusiness yang harus andal setiap hari kerja, karena dipakai untuk mengelola arus kas perusahaan.
- Pembayaran lintas negara: pembayaran dan valas antarnegara, termasuk QR lintas negara yang sudah memungkinkan nasabah Permata ME membayar di Thailand dengan QRIS.
- Data dan rekonsiliasi: pencocokan transaksi otomatis, supaya tim keuangan klien tidak perlu mencocokkan ribuan transaksi secara manual.
- Keamanan dan keandalan sistem: ketika bank terhubung langsung ke operasional klien, gangguan sistem bank berarti gangguan operasional klien.
Relevansi Pengalaman Teknologi Global
Menurut pandangan tim riset Sagara Technology, pengalaman memimpin teknologi di bank global dekat dengan tantangan yang sedang dihadapi Permata. Bank global seperti HSBC melayani banyak nasabah korporasi multinasional yang membutuhkan layanan transaksi lintas negara, integrasi sistem, dan standar keamanan tinggi. Tantangan serupa kini dihadapi Permata ketika melayani perusahaan Thailand dan perusahaan Asia lain yang beroperasi di Indonesia.
Tantangan Berikutnya: Kecepatan Integrasi
Setiap klien korporasi baru pada dasarnya adalah proyek integrasi. Setiap perusahaan punya ERP, format data, dan alur persetujuan yang berbeda. Ketika jumlah klien tumbuh lebih cepat daripada kemampuan tim mengintegrasikannya, rekening tetap dibuka, tetapi arus transaksi hariannya masih berjalan di bank lain.
Tim riset Sagara Technology menyebut jarak antara kebutuhan dan kapasitas eksekusi seperti ini sebagai execution gap. Semakin cepat sebuah bank menambah klien korporasi, semakin penting kemampuannya menyelesaikan integrasi dalam hitungan minggu, bukan bulan.
Penutup
Persaingan di perbankan korporasi Indonesia bergeser. Pertanyaannya tidak lagi hanya siapa yang memberi kredit paling kompetitif, tetapi siapa yang paling dalam terhubung dengan operasional harian nasabahnya. Bagi Permata, hadirnya direktur dengan pengalaman teknologi global terjadi di momen yang tepat, ketika kemampuan teknologi menjadi penentu keberhasilan strategi bank transaksi.
Sumber referensi
- Pengangkatan dan latar belakang Ahmad Mikail Madjid: Infobanknews, 30 September 2025
- Efektif menjabat 24 Oktober 2025: Bisnis.com, 29 Oktober 2025
- Pernyataan Kobsak Pootrakool, 250 perusahaan, 37 perusahaan Thailand: Kontan, 29 September 2026
- Nilai perdagangan Indonesia dan Thailand: Kontan, 29 September 2026
- 6,6 juta nasabah, 198 cabang, QR lintas negara: Money & Banking, Agustus 2026
- Kinerja 2025: Paparan Publik Permata Bank, Maret 2026
- Kinerja semester I 2026: ANTARA, 30 Juli 2026

