 Download Teknologi App


Persaingan dompet digital tidak lagi hanya ditentukan oleh jumlah pengguna atau kemudahan membayar. Ketika biaya transaksi QRIS berubah, penyedia pembayaran juga perlu mencari nilai baru di luar aktivitas memindahkan dana.
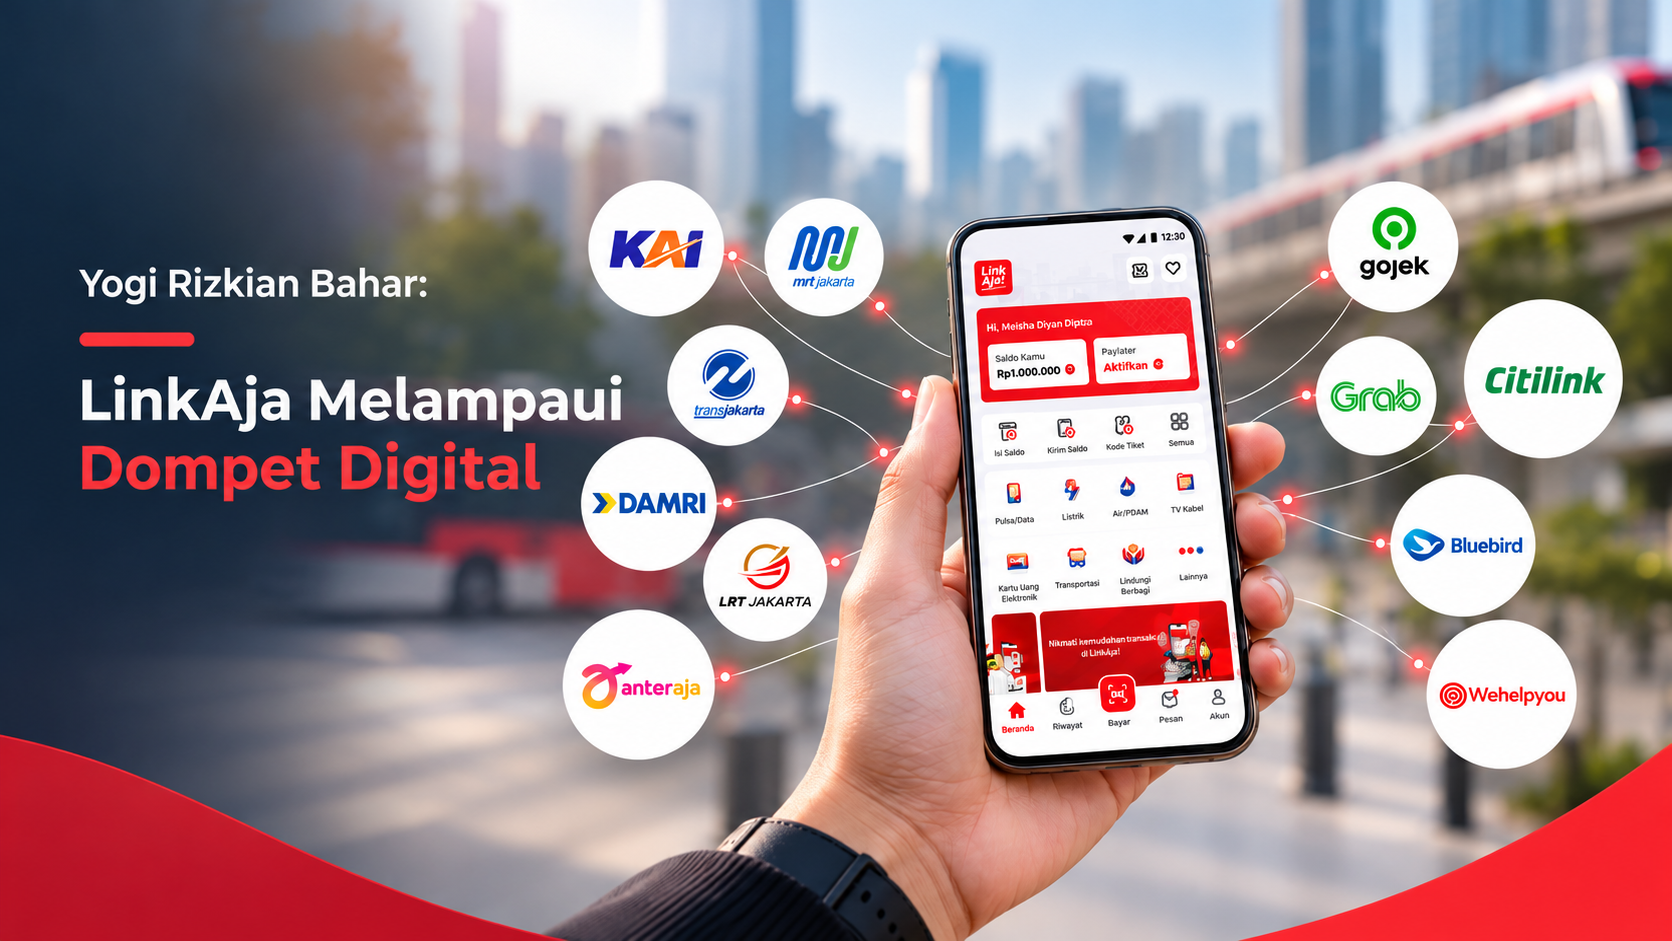
Perkembangan PT Fintek Karya Nusantara (LinkAja) menunjukkan arah tersebut. Di bawah kepemimpinan Yogi Rizkian Bahar sebagai Chief Executive Officer, LinkAja memperkuat posisi sebagai Financial Service Enabler yang menghubungkan konsumen, merchant, dan institusi melalui layanan keuangan digital.
Ketika QRIS Tumbuh, Sumber Nilai Ikut Bergeser
Mulai 1 Oktober 2026, Bank Indonesia memperluas kebijakan MDR QRIS 0%. Tarif nol berlaku untuk transaksi hingga Rp500.000 pada usaha mikro, serta hingga Rp100.000 pada usaha kecil, menengah, dan besar. Kebijakan tersebut bukan berarti seluruh transaksi QRIS bebas biaya.
Bagi penyedia jasa pembayaran, perluasan tarif nol dapat mengurangi pendapatan komisi dari transaksi tertentu, sekaligus membuka peluang peningkatan penggunaan QRIS.
Dalam wawancara Bisnis Indonesia pada Agustus 2026, Yogi menjelaskan bahwa pendapatan dari MDR dapat berkurang, tetapi pertumbuhan transaksi berpotensi menciptakan peluang di layanan lain.
LinkAja sendiri melaporkan transaksi QRIS tumbuh sekitar 10% pada kuartal III 2026 dibandingkan kuartal sebelumnya. Pertumbuhan itu terjadi sebelum ketentuan MDR baru berlaku, sehingga tidak bisa dianggap sebagai dampak kebijakan Oktober.
Angka tersebut menunjukkan perkembangan volume, tetapi pertanyaan bisnis berikutnya lebih luas: bagaimana aktivitas pembayaran menghasilkan nilai berkelanjutan bagi merchant dan mitra?
Dari Dompet Digital ke Layanan Operasional Merchant
Dalam publikasi Agustus 2026, Yogi menegaskan:
“Kekuatan kami terletak pada kemampuan untuk menghubungkan berbagai pihak.”
Arah tersebut terlihat pada perluasan solusi B2B dan B2B2C LinkAja. Selain QRIS, perusahaan menawarkan Merchant Solutions yang mencakup POS, pemantauan transaksi, dan dukungan rekonsiliasi. Corporate Solution juga memungkinkan penyaluran dana melalui portal bisnis atau integrasi API.
LinkAja turut menyediakan Smart Ledger untuk membantu pengelolaan saldo prepaid dan pencatatan transaksi dalam ekosistem mitra.
Berbagai kapabilitas tersebut menggambarkan peluang perubahan peran. Bagi merchant, kebutuhan setelah menerima pembayaran tidak berhenti pada notifikasi transaksi. Mereka juga memerlukan pencatatan penjualan, kepastian saldo, dan proses rekonsiliasi yang mudah.
Artinya, peluang nilai teknologi dapat bergeser dari sekadar menyediakan metode pembayaran menuju membantu aktivitas operasional bisnis yang lebih luas.
Namun, ketersediaan berbagai layanan tersebut belum otomatis membuktikan peningkatan pendapatan. Dampak bisnisnya tetap perlu diukur.
Tantangan Berikutnya Ada pada Kualitas Integrasi
Model B2B2C membawa kebutuhan yang berbeda dari dompet digital konsumen. Sistem LinkAja perlu berinteraksi dengan aplikasi mitra, kanal pembayaran, sistem merchant, serta proses pencatatan dan penyaluran dana.
Sebagai ilustrasi, pembayaran yang sukses di sisi pelanggan tetap memerlukan status yang konsisten di dashboard merchant dan catatan transaksi yang dapat direkonsiliasi. Apabila proses melibatkan lebih banyak pihak, penanganan transaksi tertunda dan pemantauan layanan menjadi semakin penting.
Pada model ini, ukuran keberhasilan bukan hanya jumlah transaksi yang diproses. Waktu penyelesaian, tingkat kegagalan, ketepatan saldo, dan kecepatan rekonsiliasi dapat menjadi indikator yang lebih dekat dengan kualitas layanan yang diterima mitra.
Karena itu, API management, transaction monitoring, data reconciliation, dan operational reliability menjadi kapabilitas strategis dalam pengembangan ekosistem seperti ini. Pembahasan tersebut merupakan analisis kebutuhan industri, bukan klaim adanya kelemahan pada sistem internal LinkAja.
Bagi Yogi Rizkian Bahar dan LinkAja, transformasi menuju Financial Service Enabler menghadirkan tantangan yang lebih besar daripada memperluas penerimaan QRIS.
Pada akhirnya, nilai berikutnya dari pembayaran digital berpotensi muncul bukan hanya saat transaksi berhasil dilakukan, melainkan ketika teknologi membantu merchant dan mitra mengelola proses bisnis secara lebih terhubung dan andal.


Tinggalkan Komentar