 Download Teknologi App


Di balik layanan bank digital yang terlihat sederhana di layar smartphone, terdapat tantangan teknologi yang jauh lebih kompleks. Infrastruktur harus mampu menangani pertumbuhan transaksi, sistem lama perlu dimodernisasi tanpa mengganggu operasional, sementara pengembangan fitur baru dituntut semakin cepat.
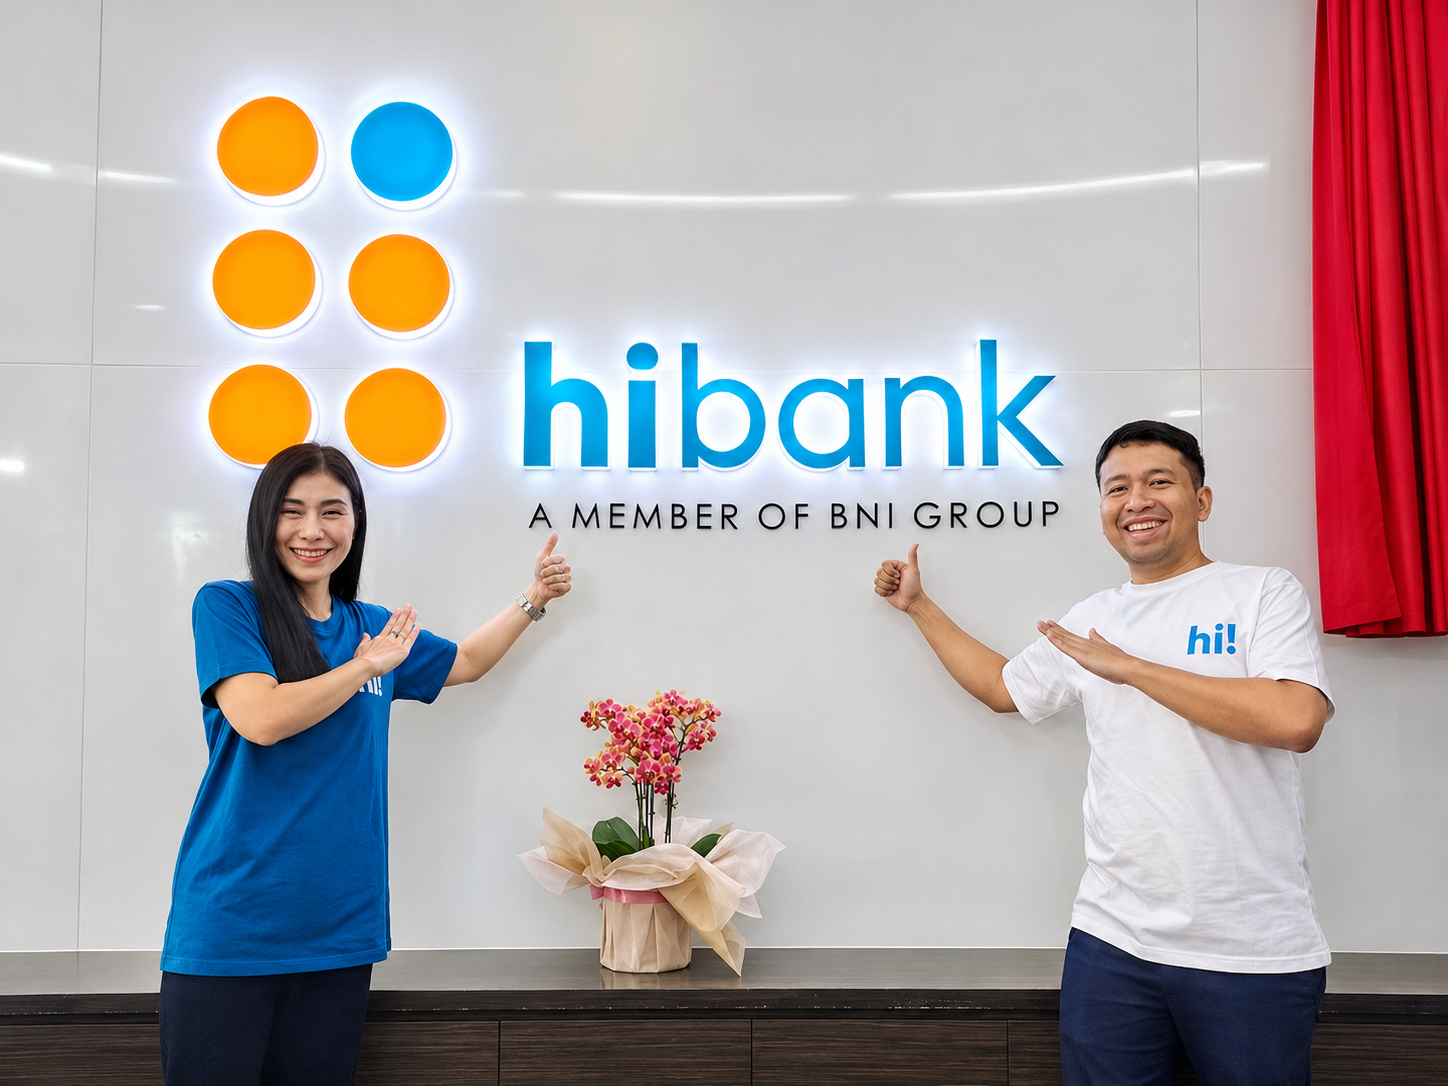
Tantangan tersebut kini dihadapi hibank dalam transformasinya menjadi bank digital yang berfokus pada segmen Usaha Mikro, Kecil, dan Menengah (UMKM).
Di tengah fase transformasi tersebut, situs resmi hibank mencantumkan Afthon Shodaq Noor sebagai Direktur IT & Operation. Namanya menarik perhatian karena perjalanan profesionalnya telah lama bersinggungan dengan teknologi perbankan, mulai dari pengembangan aplikasi dan e-channel, IT architecture, solution delivery, hingga IT operations.
Namun, cerita teknologi hibank pada 2026 tidak berhenti pada siapa yang duduk di kursi kepemimpinan teknologi. Dalam beberapa bulan terakhir, bank ini menunjukkan bagaimana modernisasi infrastruktur, cloud, hingga artificial intelligence mulai masuk ke proses engineering secara nyata.
Pertanyaannya kini bukan lagi sekadar apakah bank perlu mengadopsi AI.
Pertanyaannya adalah: seberapa jauh AI benar-benar dapat mengubah cara sebuah bank membangun teknologinya?
Dari Sistem Lama Menuju Bank Digital untuk UMKM
hibank memiliki perjalanan transformasi yang cukup unik.
Bank ini sebelumnya dikenal sebagai Bank Mayora sebelum diakuisisi oleh BNI pada 2022 dan kemudian bertransformasi menjadi hibank pada 2023. Arah barunya semakin jelas: menjadi bank digital yang berfokus pada kebutuhan UMKM.
Transformasi tersebut kemudian diperkuat melalui peluncuran aplikasi hi by hibank pada Februari 2025.
Dalam Laporan Tahunan 2025, hibank menyebut periode tersebut sebagai fase strategis untuk memperkuat transformasi menuju bank digital yang berfokus pada pemberdayaan UMKM. Strateginya tidak hanya berkaitan dengan digitalisasi produk, tetapi juga penguatan fondasi teknologi dan organisasi.
Bagi sebuah bank, perubahan semacam ini bukan perkara mengganti tampilan aplikasi.
Di belakangnya terdapat core system, API, database, infrastruktur, keamanan, monitoring, hingga berbagai aplikasi lama yang tetap harus berjalan saat sistem baru dikembangkan.
Semakin cepat bisnis bertumbuh, semakin besar pula tekanan terhadap fondasi teknologi tersebut.
Ketika Volume Transaksi Tumbuh Lima Kali Lipat
Salah satu gambaran terbaru mengenai skala tantangan tersebut terlihat dari studi kasus modernisasi infrastruktur hibank bersama Nutanix.
Dalam studi kasus yang dipublikasikan pada 2026, hibank disebut membutuhkan infrastruktur yang lebih resilient dan scalable setelah lingkungan teknologi sebelumnya mulai menghadapi keterbatasan dari sisi hardware, kompleksitas operasional, dan pengelolaan beberapa sistem serta vendor.
Setelah melakukan modernisasi, platform baru tersebut dilaporkan mampu mendukung peningkatan volume transaksi hingga lima kali lipat.
Waktu provisioning infrastruktur yang sebelumnya dapat membutuhkan hitungan minggu juga berhasil dipangkas menjadi hitungan hari. hibank turut melaporkan peningkatan kecepatan time-to-market karena tim teknologi dapat mengurangi waktu yang digunakan untuk mengelola infrastruktur dan lebih fokus pada delivery aplikasi.
Angka tersebut menunjukkan satu pelajaran penting dari transformasi digital: pertumbuhan aplikasi di sisi pengguna harus diikuti kesiapan infrastruktur di belakangnya.
Aplikasi yang semakin lengkap tidak akan berarti banyak apabila sistem yang menopangnya sulit berkembang mengikuti kenaikan transaksi.
Di sinilah modernisasi infrastruktur menjadi lebih dari sekadar proyek IT.
Ia menjadi bagian dari kemampuan bisnis untuk bertumbuh.
Dari Cloud hingga Availability 99,99 Persen
Transformasi hibank juga menyentuh infrastruktur pembayaran lintas negara.
Dalam studi kasus AWS, hibank melakukan migrasi sistem pembayaran lintas negara dari infrastruktur on-premise menuju Swift Alliance Cloud berbasis AWS.
Hasil yang dilaporkan cukup signifikan.
hibank mencatat penurunan total cost of ownership hingga 50 persen, percepatan deployment layanan cross-border payment sebesar 66 persen, serta availability layanan hingga 99,99 persen.
Namun, angka availability tersebut justru membuka pembahasan yang lebih besar.
Dalam perbankan digital, reliability bukan hanya urusan teknis.
Ketika pembayaran, transfer, pembiayaan, dan aktivitas bisnis pelanggan bergantung pada sistem digital, gangguan beberapa menit saja dapat berdampak langsung pada pengalaman nasabah dan aktivitas usaha.
Karena itu, transformasi teknologi bank tidak dapat hanya mengejar fitur baru.
Reliability, scalability, security, dan observability menjadi bagian dari produk itu sendiri.
AI Mulai Masuk ke Ruang Kerja Developer
Babak berikutnya menjadi lebih menarik ketika artificial intelligence mulai digunakan bukan hanya untuk layanan nasabah, tetapi juga di balik proses pengembangan software.
Pada Februari 2026, hibank mengungkap penggunaan Kiro, AI-powered development environment dari AWS, untuk membantu proses modernisasi aplikasi.
Menurut Febry Indra Setyawan, Head of Tech Modernization hibank, salah satu tantangan yang mereka hadapi adalah keterbatasan resource teknologi serta kompleksitas legacy system dengan dokumentasi yang terbatas.
Kiro kemudian digunakan untuk membantu developer dalam proses pengembangan dan modernisasi tersebut.
Salah satu hasil yang dilaporkan adalah pembuatan unit test yang sebelumnya dapat membutuhkan waktu hingga satu hari menjadi selesai dalam hitungan menit.
Dampaknya juga terlihat pada pengembangan hibank Calendar Digital.
Proyek tersebut dilaporkan dapat diselesaikan dalam lima hari, mulai dari tahap perencanaan hingga deployment.
Ini menjadi contoh menarik tentang bagaimana AI mulai mengubah software engineering di sektor perbankan.
Bukan dengan menggantikan developer, tetapi dengan mengurangi pekerjaan repetitif dan mempercepat beberapa bagian dalam development lifecycle.
AI Coding Bukan Sekadar Menulis Kode Lebih Cepat
Mudah melihat AI coding hanya dari sisi kecepatan.
Developer memberikan instruksi, AI menghasilkan kode, pekerjaan selesai lebih cepat.
Namun di industri perbankan, persoalannya jauh lebih kompleks.
Kode yang lebih cepat dibuat belum tentu lebih aman. Unit test yang lebih cepat dihasilkan belum tentu berarti seluruh risiko sudah teridentifikasi. Sistem yang berjalan juga dapat terhubung dengan transaksi keuangan, identitas pelanggan, data sensitif, dan sistem internal lainnya.
Karena itu, penerapan AI dalam software engineering membutuhkan governance.
hibank sendiri menekankan pendekatan security-first dalam penggunaan AI. Pengawasan manusia tetap menjadi bagian dari proses pengembangan, sementara kerahasiaan data nasabah dan kepatuhan terhadap regulasi tetap harus dijaga.
Di sinilah nilai AI yang sebenarnya mulai terlihat.
AI bukan sekadar alat untuk menghasilkan kode sebanyak mungkin, tetapi alat untuk memperpendek pekerjaan tertentu sehingga engineer memiliki lebih banyak waktu untuk menangani persoalan yang membutuhkan judgement manusia: arsitektur, security, reliability, hingga keputusan bisnis.
Pengalaman Panjang Afthon di Teknologi Perbankan
Transformasi tersebut berlangsung beriringan dengan masuknya Afthon Shodaq Noor dalam jajaran pimpinan hibank.
Situs resmi hibank saat ini mencantumkan Afthon sebagai Direktur IT & Operation. Pada halaman tersebut, namanya disertai tanda asterisk dengan keterangan bahwa pengangkatan baru dapat menjalankan tindakan, tugas, dan fungsi setelah memperoleh persetujuan OJK atas hasil Penilaian Kemampuan dan Kepatutan.
Sebelum namanya muncul di hibank, Afthon memiliki perjalanan panjang di BNI.
Karier teknologinya mencakup berbagai lapisan sistem perbankan.
Ia pernah menangani pengembangan aplikasi non-core banking seperti e-Loan Origination dan Know Your Customer, kemudian terlibat dalam pengembangan e-channel seperti internet banking, SMS banking, dan mobile banking.
Perjalanannya berlanjut ke IT architecture and governance, business-IT alignment, application development, IT solution delivery, hingga IT service operations.
Pada posisi Senior Vice President IT Operations, ruang lingkup yang tercantum dalam profil profesionalnya mencakup IT infrastructure, data center operations, dan IT service operations.
Profil profesional Afthon saat ini memang masih menampilkan posisi di BNI, termasuk Senior Vice President Human Capital Services dan Senior Vice President IT Operations. Sementara itu, situs resmi hibank telah mencantumkan namanya dalam jajaran direksi.
Perjalanan tersebut memperlihatkan satu pola menarik.
Transformasi teknologi perbankan tidak hanya membutuhkan pemahaman terhadap teknologi baru, tetapi juga pengalaman memahami sistem yang telah berjalan selama puluhan tahun.
Dari Internet Banking hingga Generative AI
Jika melihat perjalanan teknologi perbankan selama dua dekade terakhir, perubahan yang terjadi cukup drastis.
Pada awal 2000-an, internet banking dan SMS banking menjadi terobosan besar.
Kemudian smartphone menggeser fokus industri menuju mobile banking.
Setelah itu muncul API economy, cloud infrastructure, microservices, containerization, data analytics, hingga artificial intelligence.
Kini generative AI mulai masuk langsung ke workstation developer.
Perjalanannya berbeda, tetapi tantangannya tetap sama: bagaimana teknologi baru dapat diterapkan tanpa mengorbankan stabilitas sistem yang sudah menjadi bagian penting dari aktivitas ekonomi masyarakat.
Dalam konteks hibank, setidaknya terdapat tiga lapisan transformasi yang kini terlihat.
Pertama, modernisasi infrastruktur untuk menangani pertumbuhan transaksi.
Kedua, cloud dan modernisasi sistem untuk meningkatkan scalability serta reliability.
Ketiga, AI-assisted development untuk mempercepat proses engineering.
Ketiganya saling berhubungan.
AI dapat membantu developer bekerja lebih cepat, tetapi aplikasi yang dihasilkan tetap membutuhkan infrastruktur yang scalable. Infrastruktur yang kuat pun belum cukup tanpa keamanan dan governance. Sementara seluruh teknologi tersebut pada akhirnya harus menghasilkan layanan yang relevan bagi nasabah.
Pelajaran Penting dari Transformasi hibank
Kasus hibank menawarkan perspektif menarik mengenai adopsi AI di industri keuangan.
Perusahaan tidak selalu harus memulai AI dari proyek besar yang langsung bersentuhan dengan jutaan pelanggan.
AI dapat dimulai dari persoalan internal yang sangat konkret.
Bagaimana mempercepat unit testing?
Bagaimana memahami legacy code yang dokumentasinya terbatas?
Bagaimana mengurangi pekerjaan repetitif developer?
Bagaimana membuat engineering team yang jumlahnya terbatas tetap mampu meningkatkan kecepatan delivery?
Pertanyaan seperti itulah yang membuat implementasi AI memiliki ukuran keberhasilan yang lebih jelas.
Dalam kasus hibank, ukuran itu dapat terlihat dari waktu development yang lebih singkat maupun percepatan beberapa proses engineering.
Tetapi langkah berikutnya akan menjadi lebih penting.
Ketika AI mulai digunakan semakin dalam pada pengembangan aplikasi perbankan, institusi keuangan perlu memastikan bahwa kecepatan tidak berjalan lebih cepat daripada governance.
Sebab bagi bank digital, teknologi pada akhirnya berbicara tentang kepercayaan.
Nasabah mungkin tidak mengetahui bagaimana aplikasi dibangun, di mana infrastrukturnya berjalan, bagaimana deployment dilakukan, atau apakah sebagian kode dibantu oleh AI.
Namun mereka akan merasakan hasil akhirnya.
Apakah transaksi berjalan cepat.
Apakah aplikasi tetap tersedia ketika dibutuhkan.
Apakah data mereka aman.
Dan apakah layanan benar-benar membantu aktivitas bisnis mereka.
Itulah mengapa transformasi hibank menarik untuk diperhatikan.
Dari legacy system, cloud, modernisasi infrastruktur hingga AI-assisted development, perubahan yang terjadi menunjukkan bahwa persaingan bank digital berikutnya mungkin tidak hanya ditentukan oleh siapa yang memiliki fitur paling banyak.
Pemenangnya bisa jadi adalah mereka yang mampu membangun teknologi lebih cepat, tanpa kehilangan reliability, security, dan kepercayaan


Tinggalkan Komentar