 Download Teknologi App


Selama ini, inovasi bank digital banyak berfokus pada kemudahan membuka rekening, melakukan transfer, dan mengakses produk keuangan melalui aplikasi. Namun, ketika layanan digital semakin mudah diakses, muncul pertanyaan baru: bagaimana teknologi dapat membantu nasabah membangun kebiasaan finansial yang lebih baik?
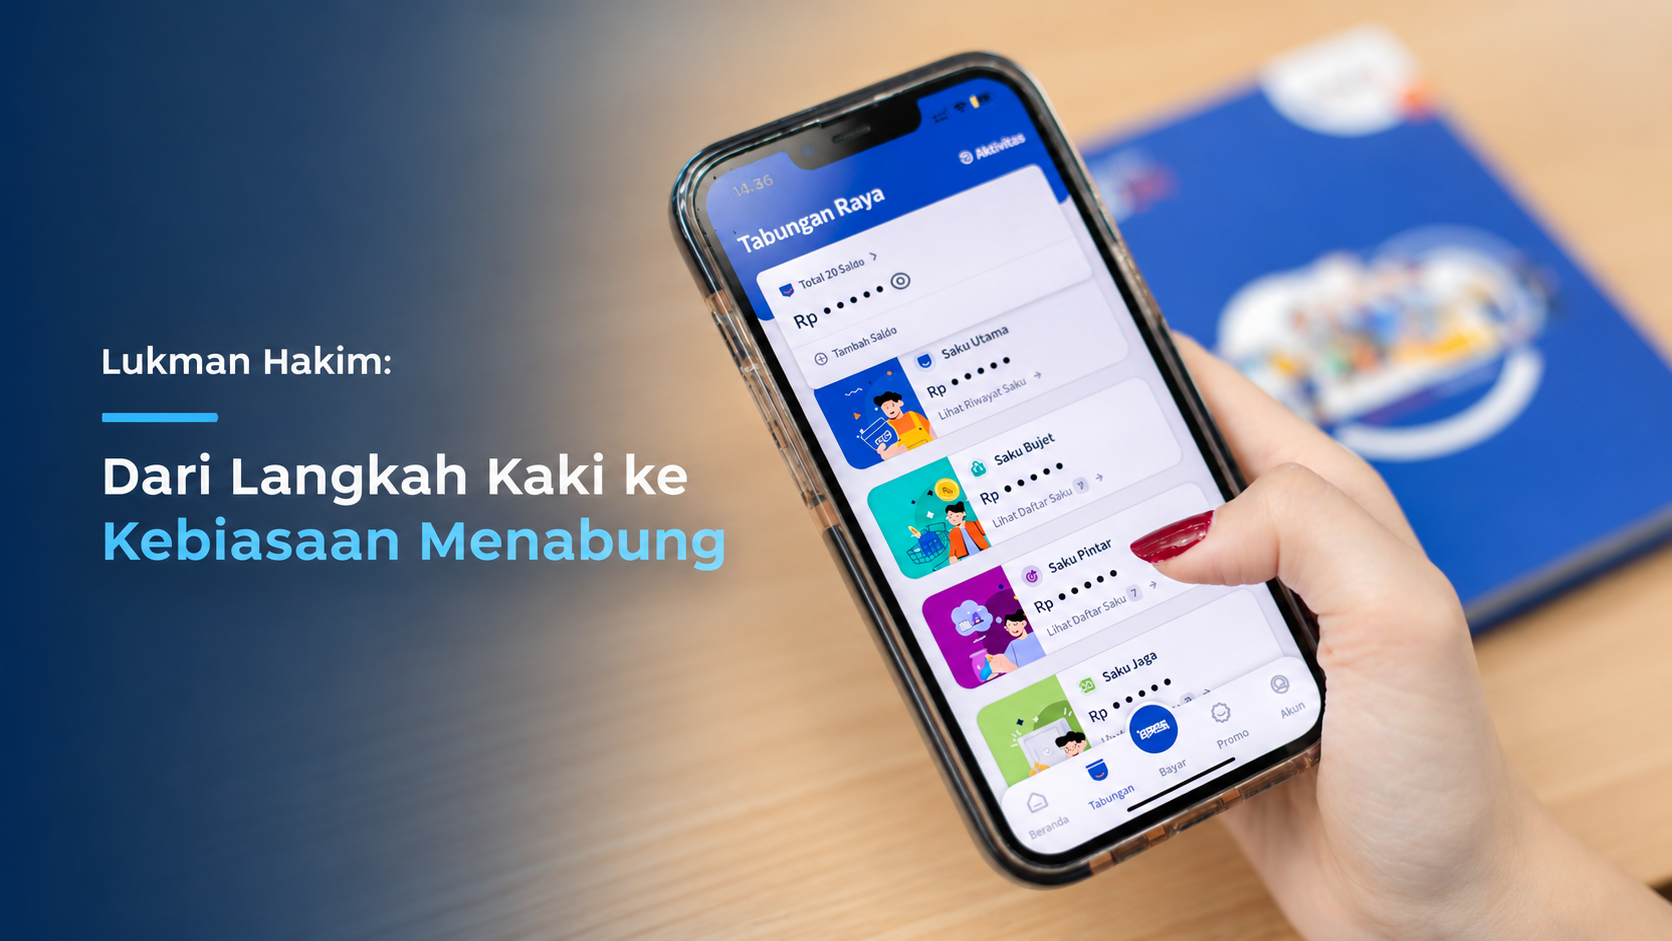
Perkembangan Bank Raya memberikan contoh menarik melalui Raya Active, fitur yang menghubungkan aktivitas fisik sehari-hari dengan target menabung.
Di balik pengembangan tersebut, Lukman Hakim, Direktur Digital dan Operasional PT Bank Raya Indonesia Tbk, menjadi salah satu figur yang menarik diperhatikan dalam transformasi layanan perbankan digital.
Ketika Menabung Tidak Lagi Hanya Bergantung pada Jadwal
Pada Juni 2026, Bank Raya memperkenalkan Raya Active sebagai fitur yang memungkinkan nasabah menghubungkan aktivitas fisik dengan kebiasaan menabung.
Melalui integrasi dengan Health Connect pada Android dan Apple Health pada iOS, pengguna dapat menentukan target aktivitas, seperti jumlah langkah atau jarak tempuh, sekaligus menetapkan nominal tabungan.
Ketika target aktivitas tercapai, sistem secara otomatis memindahkan dana milik nasabah dari Saku Utama ke saku tabungan sesuai pengaturan pengguna.
Pendekatan ini berbeda dari mekanisme menabung otomatis yang umumnya mengandalkan jadwal tertentu.
Aktivitas sehari-hari kini dapat menjadi pemicu transaksi finansial yang telah direncanakan sebelumnya.
Dalam publikasi resmi Bank Raya pada Juli 2026, Lukman Hakim menyampaikan:
“Raya Active bukan hanya sekadar fitur, tetapi cara baru untuk membangun kebiasaan yang lebih sehat, lebih disiplin, dan lebih terencana.”
Pernyataan tersebut menarik karena memperlihatkan bagaimana inovasi bank digital mulai bergerak melampaui penyediaan fasilitas transaksi.
Teknologi juga dapat dirancang untuk membantu pengguna menghubungkan aktivitas sehari-hari dengan tujuan finansial yang ingin dicapai.
Dari Transactional Banking Menuju Behavioral Banking
Perkembangan ini semakin relevan jika dikaitkan dengan pertumbuhan bisnis digital Bank Raya.
Dalam laporan kinerja kuartal III 2026 yang dipublikasikan pada 30 Oktober, Bank Raya mencatat 4,9 juta transaksi melalui Aplikasi Raya, meningkat 44,7% secara tahunan. Sementara itu, Digital Saving mencapai Rp2,4 triliun, tumbuh 35,6% dibandingkan periode yang sama tahun sebelumnya.
Kedua angka tersebut menunjukkan perkembangan aktivitas transaksi dan penghimpunan dana digital Bank Raya. Namun, pertumbuhan itu tidak dapat dikaitkan secara langsung dengan Raya Active karena kontribusi spesifik fitur tersebut belum diungkapkan.
Yang menarik justru arah pengembangan produknya.
Melalui Raya Active, Bank Raya memperkenalkan pendekatan yang dapat disebut sebagai behavioral banking, yakni penggunaan desain layanan untuk membantu nasabah membentuk kebiasaan finansial tertentu.
Alih-alih hanya menyediakan tombol untuk menabung, aplikasi menghubungkan target yang ditetapkan pengguna dengan rutinitas yang mereka jalankan.
Bagi bank digital, pendekatan ini membuka peluang untuk meningkatkan relevansi layanan dalam kehidupan sehari-hari.
Namun, keberhasilannya tidak cukup diukur dari banyaknya fitur yang diluncurkan. Pertanyaan yang lebih penting adalah apakah fitur tersebut benar-benar digunakan secara konsisten dan membantu nasabah mencapai tujuan finansialnya.
Tantangan Teknologi di Balik Fitur yang Sederhana
Meski terlihat sederhana, Raya Active memperlihatkan bagaimana satu fitur perbankan dapat melibatkan beberapa sistem yang berbeda.
Aplikasi perlu membaca data aktivitas dari platform kesehatan, memeriksa pencapaian target yang ditentukan pengguna, kemudian menjalankan proses pemindahan dana sesuai pengaturan.
Dokumentasi bantuan resmi Bank Raya juga menjelaskan bahwa pembaruan data aktivitas dapat mengalami jeda hingga 24 jam. Selain itu, proses menabung otomatis dapat gagal ketika saldo tidak mencukupi, dan aktivitas akan dihentikan sementara setelah tiga kegagalan berturut-turut.
Detail tersebut penting karena menunjukkan bahwa pengalaman pengguna tidak hanya bergantung pada tampilan aplikasi.
Di belakangnya terdapat kebutuhan pengelolaan integrasi data, pemeriksaan kondisi transaksi, penanganan kegagalan, serta penyampaian status yang jelas kepada pengguna.
Dalam konteks ini, kapabilitas seperti event-driven processing, API integration, transaction monitoring, dan quality engineering menjadi semakin relevan. Pengelolaan izin akses data juga penting karena fitur terhubung dengan platform kesehatan pengguna.
Pembahasan tersebut merupakan implikasi teknologi dari mekanisme fitur yang dipublikasikan, bukan klaim mengenai arsitektur internal atau kekurangan sistem Bank Raya.
Ketika Nilai Bank Digital Bergeser dari Transaksi ke Kebiasaan
Arah pengembangan ini tidak berhenti pada Raya Active.
Pada semester II 2026, Bank Raya juga memperkenalkan Raya Jejak Hijau, fitur yang memberikan informasi estimasi emisi karbon yang dihemat melalui transaksi digital.
Walaupun memiliki tujuan berbeda, kedua fitur tersebut memperlihatkan pola inovasi yang menarik: menghubungkan pengalaman perbankan dengan aktivitas dan kepedulian nasabah di luar transaksi keuangan.
Bagi Lukman Hakim dan organisasi teknologi Bank Raya, perkembangan ini menghadirkan tantangan berikutnya: bagaimana memastikan inovasi yang semakin dekat dengan keseharian nasabah tetap mudah digunakan, aman, dan andal pada skala yang lebih besar.
Pada akhirnya, persaingan bank digital tidak hanya ditentukan oleh seberapa cepat transaksi dapat dilakukan atau seberapa banyak fitur tersedia.
Nilai berikutnya juga berpotensi muncul dari kemampuan teknologi membantu nasabah membangun kebiasaan finansial yang lebih konsisten.
Dalam konteks Bank Raya, Raya Active menjadi contoh bagaimana aktivitas sederhana seperti berjalan kaki dapat dihubungkan dengan tujuan menabung.
Bukan berarti setiap langkah menghasilkan uang, melainkan teknologi membantu mengubah pencapaian aktivitas menjadi pengingat sekaligus pemicu tindakan finansial yang telah direncanakan.
Di sinilah teknologi perbankan dapat bergerak dari sekadar memfasilitasi transaksi menuju pengalaman yang lebih relevan dengan kehidupan nasabah.


Tinggalkan Komentar