 Download Teknologi App

 . October 20, 2026
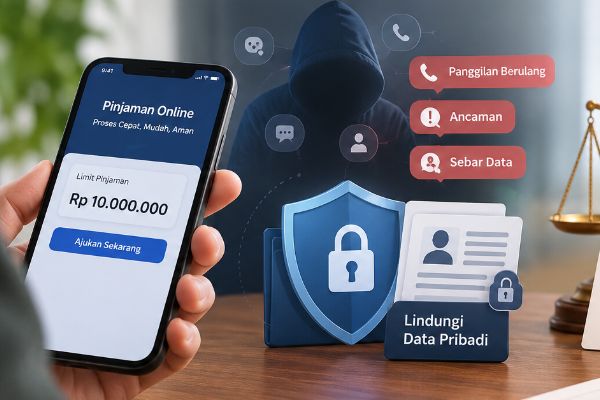
YOGYAKARTA — Perkembangan teknologi finansial mempermudah masyarakat mengakses layanan pinjaman digital. Namun, di balik kemudahan tersebut, praktik penagihan yang tidak sesuai ketentuan masih menjadi tantangan, terutama ketika melibatkan penyalahgunaan data pribadi, intimidasi melalui komunikasi digital, hingga tekanan terhadap pihak yang tidak berkaitan dengan pinjaman.
Persoalan tersebut menunjukkan bahwa pengelolaan kredit digital tidak hanya membutuhkan sistem teknologi yang efisien, tetapi juga tata kelola penagihan yang mengedepankan kepatuhan hukum dan perlindungan konsumen. Penggunaan teknologi yang tidak bertanggung jawab dapat memperluas dampak penagihan, mulai dari gangguan komunikasi hingga tekanan psikologis yang memengaruhi kehidupan sosial peminjam.
Bisalunas, perusahaan yang bergerak di bidang penyelesaian dan mediasi utang, menilai bahwa penanganan kredit bermasalah perlu dilakukan melalui komunikasi yang profesional. Penyelesaian utang sebaiknya mengutamakan negosiasi dan kesepakatan antara debitur dengan pihak pemberi pinjaman, tanpa menggunakan cara-cara yang melanggar privasi atau menimbulkan tekanan psikologis.
Direktur Bisalunas, Abdul Gofurur Rohim, menyampaikan bahwa kreditur memiliki hak untuk menagih kewajiban pembayaran. Meski demikian, pelaksanaan penagihan tetap harus berada dalam koridor hukum dan memperhatikan hak-hak masyarakat.
“Upaya penagihan adalah hak legal kreditur untuk memulihkan dana. Kendati demikian, tekanan bisnis tidak boleh membenarkan metode penagihan yang melanggar hukum, merusak batas privasi, atau menciptakan teror psikologis. Penagihan yang destruktif justru menutup jalan keluar dan merugikan kedua belah pihak,” ujar Abdul Gofurur Rohim.
Teknologi Digital Memunculkan Tantangan Baru
Penggunaan teknologi dalam penagihan dapat meningkatkan kecepatan komunikasi, tetapi juga berpotensi disalahgunakan. Sejumlah modus yang dilaporkan meliputi penyebaran data pribadi, manipulasi foto digital, panggilan berulang dari nomor berbeda, hingga pengiriman pesanan fiktif melalui layanan ojek daring.
Dalam beberapa kasus, penagihan dilakukan dengan menghubungi keluarga, rekan kerja, atau atasan peminjam untuk menciptakan tekanan sosial. Bahkan, identitas pribadi dapat disalahgunakan melalui penyebaran foto dan informasi yang merugikan reputasi seseorang. Praktik tersebut berisiko menimbulkan persoalan yang lebih luas karena pihak-pihak yang tidak terlibat dalam perjanjian kredit turut menerima dampaknya.
Selain itu, pemanfaatan teknologi untuk melakukan panggilan berulang atau menyebarkan pesan intimidatif dapat membuat peminjam mengalami tekanan berkepanjangan. Situasi ini dapat mengganggu aktivitas pekerjaan, hubungan keluarga, hingga kemampuan seseorang untuk mengambil keputusan secara rasional dalam menyelesaikan kewajibannya.
Dampaknya tidak selalu berhenti pada peminjam. Keluarga, rekan kerja, dan lingkungan sekitar juga dapat mengalami gangguan meskipun tidak terlibat dalam perjanjian kredit. Kondisi ini memperlihatkan pentingnya perlindungan data pribadi serta pembatasan penggunaan informasi nasabah untuk tujuan penagihan.
Kepatuhan terhadap Aturan Menjadi Hal Penting
Ketentuan Otoritas Jasa Keuangan (OJK), termasuk SEOJK No. 19/SEOJK.06/2023 tentang Penyelenggaraan Layanan Pendanaan Bersama Berbasis Teknologi Informasi, mengatur standar perilaku penagihan yang harus dipatuhi penyelenggara terkait. Praktik intimidasi, ancaman, pelecehan, dan penyebaran informasi pribadi secara tidak semestinya perlu menjadi perhatian dalam pengawasan industri.
Pemahaman terhadap aturan tersebut penting bagi masyarakat maupun pelaku industri keuangan digital. Proses penagihan perlu dilakukan dengan memperhatikan ketentuan yang berlaku, sedangkan kewajiban pembayaran harus tetap diselesaikan melalui mekanisme yang bertanggung jawab.
Masyarakat yang mengalami penagihan tidak patut dapat menyimpan bukti komunikasi, riwayat panggilan, tangkapan layar pesan, serta informasi lain yang relevan untuk mendukung proses pengaduan. Apabila menemukan indikasi pelanggaran, masyarakat dapat memanfaatkan saluran pengaduan resmi sesuai jenis permasalahan yang dihadapi.
Sementara itu, debitur yang mengalami kesulitan pembayaran sebaiknya tetap menjaga komunikasi dengan pihak pemberi pinjaman. Pembahasan mengenai restrukturisasi atau alternatif pembayaran dapat dilakukan melalui jalur resmi berdasarkan ketentuan yang berlaku dan kesepakatan para pihak. Langkah tersebut dapat membantu membuka ruang penyelesaian tanpa memperbesar risiko persoalan di kemudian hari.
Mediasi Utang sebagai Alternatif Penyelesaian
Dalam menghadapi kredit bermasalah, Bisalunas menyediakan layanan negosiasi dan mediasi utang untuk membantu masyarakat yang mengalami kendala pembayaran, khususnya pada pinjaman online, kartu kredit, dan Kredit Tanpa Agunan (KTA).
Melalui layanan tersebut, Bisalunas menjembatani komunikasi antara debitur dan pihak pemberi pinjaman guna mencari alternatif penyelesaian pembayaran berdasarkan kondisi finansial dan hasil kesepakatan. Pendekatan ini menempatkan komunikasi dan negosiasi sebagai bagian penting dalam menangani kewajiban yang belum terselesaikan.
Sebagai perusahaan yang bergerak di bidang penyelesaian utang, Bisalunas mengedepankan pendekatan profesional dan transparan dalam membantu proses komunikasi antara kedua belah pihak. Penyelesaian tetap mempertimbangkan kewajiban debitur serta ruang negosiasi yang tersedia dengan pihak pemberi pinjaman.
Pendekatan mediasi juga menjadi salah satu alternatif bagi masyarakat yang membutuhkan bantuan untuk menghadapi persoalan pembayaran. Dengan komunikasi yang lebih terarah, debitur dapat memahami pilihan penyelesaian yang memungkinkan, sementara kreditur tetap memiliki ruang untuk membahas pemenuhan kewajiban sesuai kesepakatan.
Bisalunas menekankan bahwa tanggung jawab pembayaran tetap perlu dijalankan oleh debitur, sementara kreditur diharapkan melaksanakan penagihan secara profesional. Kedua aspek tersebut perlu berjalan beriringan agar penyelesaian kredit bermasalah tidak berkembang menjadi persoalan hukum maupun konflik sosial.
“Penyelesaian kredit macet yang efektif menuntut profesionalisme kreditur dan tanggung jawab penuh debitur. Bagi peminjam, kewajiban pelunasan utang pokok tetap mengikat secara hukum dan harus diselesaikan secara bertanggung jawab melalui negosiasi atau restrukturisasi yang rasional, bukan dengan cara menghilang. Namun, di saat yang sama, masyarakat berhak menolak segala bentuk pemerasan dan teror. Dengan memisahkan hak penagihan perdata dari tindakan pidana, ekosistem fintech lending di Indonesia dapat terus bertumbuh secara sehat, transparan, dan berlandaskan perlindungan hukum yang seimbang,” tutup Gofur.
Jasa Mediasi Utang sebagai Alternatif Penyelesaian
Dalam menghadapi kredit bermasalah, jasa mediasi utang dapat menjadi salah satu alternatif bagi masyarakat yang mengalami kendala pembayaran. Bisalunas menyediakan layanan negosiasi dan mediasi utang untuk membantu penyelesaian kewajiban finansial, khususnya pada pinjaman online, kartu kredit, dan Kredit Tanpa Agunan (KTA).
Melalui layanan tersebut, Bisalunas menjembatani komunikasi antara debitur dan pihak pemberi pinjaman guna mencari alternatif penyelesaian pembayaran berdasarkan kondisi finansial debitur dan hasil kesepakatan para pihak. Pendekatan ini mengutamakan komunikasi dan negosiasi agar penyelesaian kewajiban dapat dibahas secara lebih terarah dan profesional.
Sebagai penyedia layanan penyelesaian utang, Bisalunas mengedepankan prinsip profesional, transparan, dan beretika. Layanan mediasi membantu membuka ruang diskusi mengenai alternatif pembayaran yang memungkinkan, tanpa menghilangkan tanggung jawab debitur untuk menyelesaikan kewajibannya sesuai kesepakatan.
Tentang Bisalunas
Bisalunas merupakan perusahaan Online Distress Solution (Debt Settlement) yang menyediakan layanan negosiasi dan mediasi utang untuk membantu masyarakat yang mengalami kendala pembayaran, khususnya pada pinjaman online, kartu kredit, dan Kredit Tanpa Agunan (KTA). Dengan mengedepankan prinsip profesional, transparan, dan beretika, Bisalunas menjembatani komunikasi antara debitur dan pihak pemberi pinjaman untuk mencari alternatif penyelesaian pembayaran sesuai kondisi finansial dan hasil kesepakatan.


Tinggalkan Komentar