 Download Teknologi App


Premi bruto Asuransi Astra naik 7,44% menjadi Rp5,17 triliun per Juli 2026. Tetapi tarif premi kendaraan belum bisa disesuaikan, biaya klaim naik, dan OJK menuntut tata kelola AI yang lebih ketat.
1. Sisi Depan Sudah Diakui
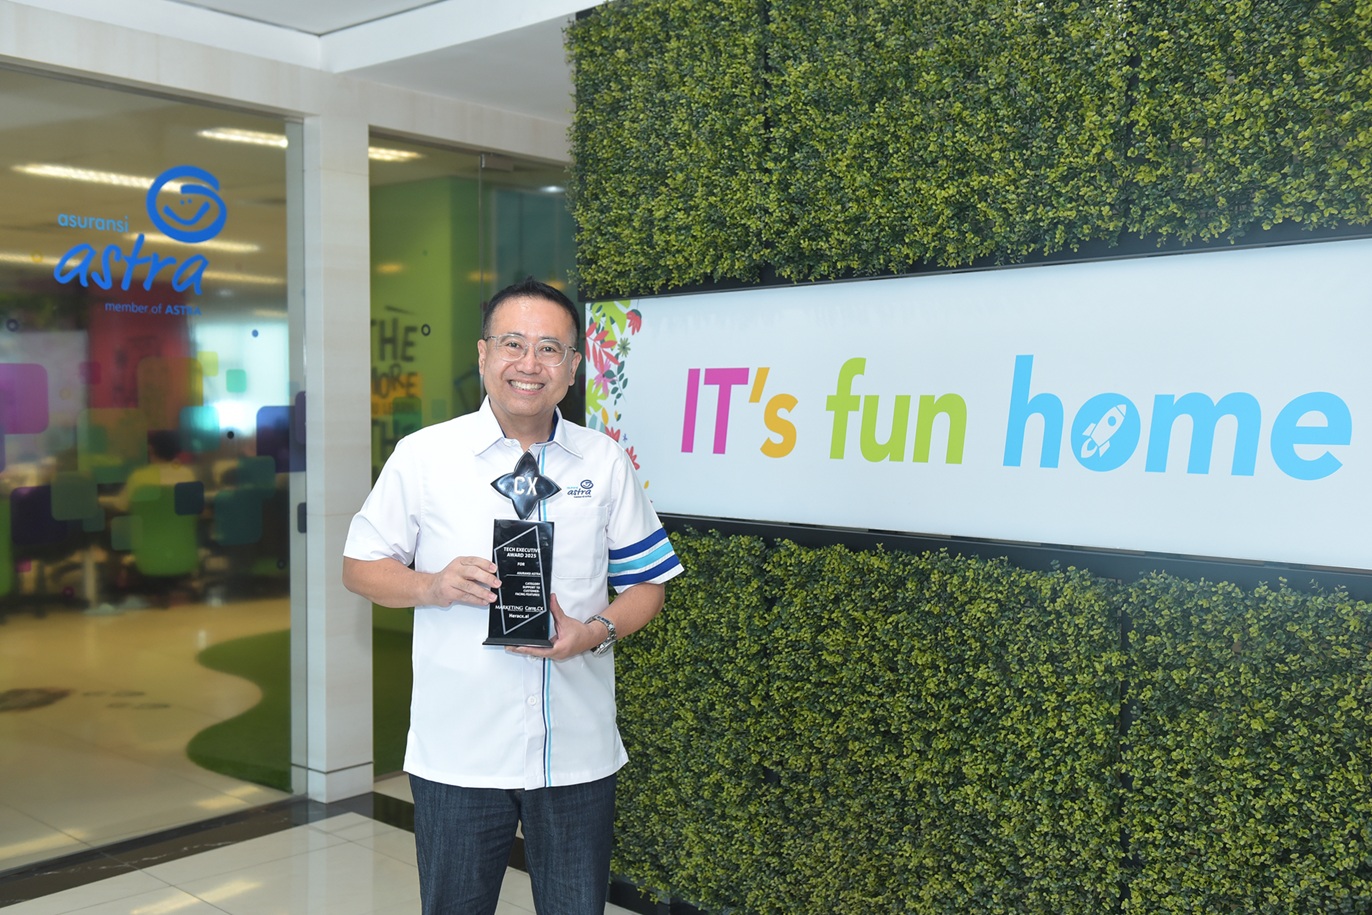
Pada 2025, Operation Director Asuransi Astra, Hendry Yoga, menerima penghargaan Best Chief Technology Officer kategori Support to Customer-Facing Features di Service Innovation in Technology Award. Penilaiannya menggabungkan audit kinerja teknologi, pengalaman pengguna digital, serta integrasi dan otomasi, ditambah analisis ulasan pengguna di Google, App Store, dan Play Store. Hendry menyebut penghargaan itu sebagai capaian tim.
Arah itu berlanjut pada 11 September 2026, ketika Asuransi Astra meluncurkan tiga inovasi di usia ke-70:
myGarda. Satu aplikasi dengan lebih dari 20 layanan, dari bantuan darurat, klaim, dan survei sampai kontrol rawat jalan, lengkap dengan chatbot GarXia dan virtual survey.
gardaoto.com. Pembelian polis dengan OCR. Pelanggan cukup mengunggah KTP dan STNK, menggantikan 16 data manual.
Garda Siaga. Armada hydraulic flatbed untuk evakuasi kendaraan hybrid, PHEV, dan listrik di 31 titik.
Ketiganya terhubung: membeli polis di gardaoto.com otomatis membuatkan akun myGarda.
2. Tiga Tekanan di Belakang Layar
Tarif tertahan. OJK menunda perubahan SEOJK 6/2017 tentang tarif premi kendaraan dan properti, karena masih mengkaji tarif kendaraan listrik. Kalau diterapkan, ini perubahan tarif pertama sejak 2017.
Biaya klaim naik. Premi asuransi kendaraan se-industri tumbuh 5,14% (Rp10,69 triliun) per Juni 2026, sedangkan klaim tumbuh 1,89% (Rp3,91 triliun). Pelaku industri menyebut harga suku cadang, ongkos bengkel, kompleksitas teknologi, dan perbaikan EV sebagai pendorong biaya, ditambah rupiah yang melemah.
EV belum punya riwayat. Asuransi Astra mengembangkan asuransi EV secara bertahap. Direktur Teknik dan Operasi Mulia K. B. Siregar menyebut tingkat klaim EV relatif lebih tinggi dibanding mobil konvensional, sementara riwayat klaimnya masih terbatas karena populasi EV belum besar.
Di kesehatan, pemberitaan menyebut manajemen klaim sebagai tantangan utama, meski lini ini masih tumbuh.
3. Dampaknya: Margin Ditentukan Setelah Klaim Masuk
Ketika tarif tertahan, tiga hal di proses klaim menentukan margin:
Biaya per klaim. Selisih harga perbaikan antar bengkel dan jenis kendaraan bisa besar, terutama untuk EV.
Kecurangan klaim. Pola berulang pada bengkel, area, atau kendaraan tertentu sulit terlihat tanpa data yang terpadu.
Kecepatan penyelesaian. Klaim yang lambat menurunkan kepuasan dan menambah biaya administrasi.
Pada saat yang sama, regulator meminta kehati-hatian. OJK mengharapkan perusahaan asuransi memiliki kerangka tata kelola AI yang mencakup pengawasan direksi, validasi model berkala, kontrol keamanan informasi, dan pemantauan efektivitas. Risiko yang disebut meliputi risiko operasional, siber, model, pelindungan data pribadi, dan bias algoritma. Untuk keputusan yang menyangkut nasabah, seperti pembayaran atau penolakan klaim, AI diposisikan sebagai pendukung keputusan manusia, dan tanggung jawab tetap ada di perusahaan.
Pejabat OJK Sumarjono merangkumnya pada 7 Oktober 2026 untuk asuransi jiwa: “AI tanpa leadership hanyalah teknologi.”
4. Apa yang Mungkin Perlu Dipertimbangkan
Setelah sisi depan diakui, sepertinya ada empat arah yang layak dilihat:
Hubungkan virtual survey ke estimasi biaya. Foto dan hasil survei bisa dipakai untuk estimasi awal dan perbandingan dengan harga bengkel, bukan hanya sebagai bukti.
Deteksi pola kecurangan sebagai sinyal awal. Data klaim, bengkel, lokasi, dan riwayat kendaraan yang disatukan memungkinkan tim klaim memeriksa kasus yang janggal. Temuan AI diperlakukan sebagai tanda untuk diverifikasi, bukan bukti.
Jejak audit di setiap keputusan. Data yang dipakai, versi model, peninjau, dan keputusan akhir tercatat, sehingga mudah dijelaskan ke nasabah dan regulator.
Bangun basis data biaya EV sendiri. Karena tarif EV masih dikaji dan riwayat klaim terbatas, data perbaikan yang dikumpulkan sendiri bisa menjadi dasar underwriting dan negosiasi dengan bengkel.
Keempatnya membutuhkan data engineering, pengujian, dan monitoring yang berjalan terus, bukan proyek sekali bangun. Pekerjaan ini biasanya bersaing dengan kebutuhan harian tim teknologi. Mungkin yang perlu dipikirkan bukan hanya model apa yang dipakai, tetapi siapa yang punya kapasitas membangun dan merawatnya, sementara tim internal tetap memegang arsitektur inti, keamanan, dan keputusan akhir.
Gambaran Besar
Selama beberapa tahun, pertanyaan untuk teknologi asuransi adalah “seberapa mudah dibeli dan diklaim”. Setelah sisi depan rapi, pertanyaannya bertambah: berapa biaya setiap klaim, seberapa cepat penyelesaiannya, dan seberapa baik keputusan itu bisa dijelaskan.
Di organisasi Anda, klaim hari ini diukur dari kecepatan penyelesaian, atau dari biaya dan kualitas setiap keputusan?


Tinggalkan Komentar